До кінця третього кварталу 2026 року глобальні ринки твердотільних накопичувачів і модулів пам’яті подолали бурхливе зростання, яке спостерігалося у другому кварталі, перейшовши в новий ландшафт, який характеризується помірним зростанням цін і структурною дивергенцією. Останні галузеві дані вказують на те, що, хоча ціни на модулі DRAM продовжують неухильно зростати, ринок SSD представляє неоднозначну картину: ціни на продукти початкового рівня незначно знижуються, щоб збільшити обсяги, тоді як флагманські моделі високого класу зберігають стабільні ціни. Індустрія зберігання даних офіційно увійшла у фазу структурних перебудов, спричинених взаємодією попиту та пропозиції.
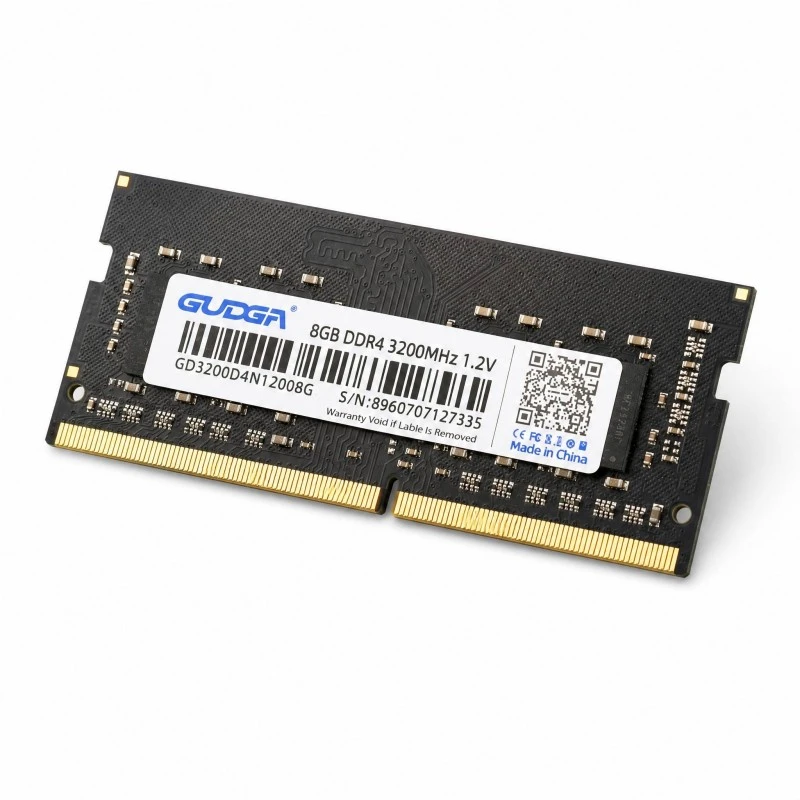
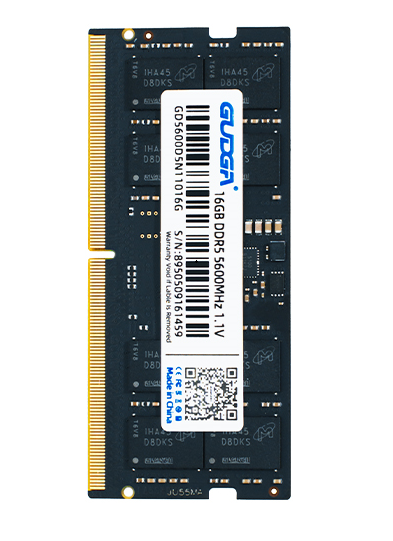
На ринку пам'яті тенденція до зростання цін зберігається, хоча темпи зростання значно сповільнилися. Згідно з останніми даними моніторингу таких установ, як TrendForce і Sigmaintell, у третьому кварталі 2026 року глобальні контрактні ціни на DRAM зросли на 13–18% порівняно з кварталом — помітне скорочення порівняно зі сплеском на 58–63%, який спостерігався у другому кварталі. До початку вересня спотові ціни на основну пам’ять DDR5 зросли майже на 50% порівняно з минулим роком, а ціни на популярні моделі, такі як 16 ГБ DDR5 5600, продовжували зростати; тим часом пам'ять DDR4, яка раніше була у великій кількості, зіткнулася зі структурним недоліком, що призвело до одночасного підвищення цін.
Основними причинами цього раунду підвищення цін на пам’ять є коригування структур виробничих потужностей і вибуховий попит на обчислювальну потужність ШІ. Великі виробники, такі як Samsung, Micron і SK Hynix, продовжують скорочувати ємність для стандартної пам’яті споживчого класу DRAM, зміщуючи основне виробництво на продукти з високою доданою вартістю, такі як HBM (пам’ять з високою пропускною здатністю) і спеціальну пам’ять для сервера, що призводить до постійно обмежених поставок пам’яті споживчого класу. Водночас масове розгортання серверів штучного інтелекту та високопродуктивних пристроїв кінцевих користувачів різко збільшило споживання високоякісних мікросхем зберігання даних. Галузева модель «короткостроковий дефіцит обчислювальної потужності проти довготермінового дефіциту пам’яті» закріпилася, і в секторі консенсус полягає в тому, що криза пропозиції пам’яті може тривати до 2027 року.
На відміну від широкомасштабного зростання цін на ринку пам’яті, ринок SSD демонструє значні розбіжності. З вересня ціни на твердотільні накопичувачі початкового рівня 256 ГБ і 512 ГБ SATA і PCIe 3.0 трохи впали, оскільки малі та середні виробники знижують ціни, щоб стимулювати поставки та зменшити тиск на запаси. Однак ціни на флагманські твердотільні накопичувачі високого класу PCIe 4.0 і PCIe 5.0 залишаються стабільними; Основні високоякісні моделі 1 ТБ, такі як Samsung 990 Pro і Kimtigo TP5000, залишаються стабільними без значних коливань. Аналіз галузі показує, що розбіжності в цінах на SSD виникають через невідповідність попиту та пропозиції. Високі витрати на передові флеш-чіпи NAND встановили нижню ціну для високоякісних SSD, тоді як низький попит у секторі споживчої електроніки, який характеризується низьким інтересом споживачів до заміни чи оновлення пристроїв, і повільний попит з боку промислового контролю та комерційних секторів OEM створили іншу динаміку. Щоб захопити частку ринку, малі та середні виробники вдалися до зниження цін на продукцію початкового рівня, щоб збільшити обсяги поставок, що призвело до того, що ціни на високі ціни залишаються стабільними, а ціни на найнижчі знижуються.
Стратегічні кроки в галузі прискорюються, створюючи імпульс для довгострокового зростання. Ланцюжок постачання внутрішнього сховища продовжує досягати проривів; ChangXin Memory Technologies (CXMT) ініціювала тендер на обладнання для свого нового заводу в Шанхаї. Очікується, що після завершення роботи завод досягне місячної потужності в 600 000 пластин, що фактично підвищить рівень самозабезпеченості внутрішнього виробництва DRAM і зменшить тиск пропозиції на місцевому ринку. Тим часом численні виробники модулів оновлюють портфоліо своїх продуктів, скорочуючи застаріле виробництво низького рівня та зосереджуючись на високошвидкісній пам’яті та твердотільних накопичувачах великої ємності, розроблених для пристроїв із підтримкою штучного інтелекту та високопродуктивних ПК. Цей зсув поступово зменшує структурний дисбаланс, який характеризується жорстокою конкуренцією на нижчому рівні та дефіцитом високоякісних продуктів.
Що стосується майбутніх тенденцій, аналітики ринку загалом прогнозують, що четвертий квартал 2026 року стане піком цін на зберігання. Внаслідок перерозподілу ємності та істотного попиту ціни на пам’ять, ймовірно, коливатимуться на високих рівнях, а значне падіння вважається малоймовірним. На ринку твердотільних накопичувачів продовжуватимуться різні тенденції: ціни на продукти низького класу можуть зазнати незначних коригувань, тоді як високошвидкісні твердотільні накопичувачі високого класу збережуть цінову стійкість разом із оновленням апаратного забезпечення. Оскільки внутрішні виробничі потужності нарощуються, а динаміка попиту та пропозиції стабілізується, галузь зберігання може вийти за межі фази одностороннього підвищення цін і вийти на новий етап стабільного розвитку до 2027 року.
Ми використовуємо файли cookie, щоб запропонувати вам кращий досвід перегляду, аналізувати трафік сайту та персоналізувати вміст. Використовуючи цей сайт, ви погоджуєтеся на використання файлів cookie.Політика конфіденційності